达拉斯正处于同一调整过程的较早阶段。交付量于 2024 年见顶,接近 41,500 套,预计到 2027 年将下降约三分之二,届时需求预计将超过供应。目前供应仍超过需求,整体租金也反映了这一点,而这一情况同样在市场高端最为明显。
这对投资者而言是一个重要的区别。当前的租金增长是投资决策的考量因素之一,但供需走向、资产当前产生的收益以及可收购的成本基础同样是重要因素。这一区别正是我们投资策略的基础。我们收购已稳定运营的 B 级社区——这些地段优越、建成年代较早的资产在当前建造成本下无法复制,这意味着那些在争夺租户方面竞争最激烈的建筑,恰恰是我们并不持有的那些。
随着开发储备逐步消化,这一竞争优势有望进一步增强。一个市场展示了这一机制正在发挥作用,另一个市场则显示了它尚待实现之处。我们希望同时持有这两个市场的资产。了解哪些子市场和哪些建成年代的物业真正在吸纳需求,并非全国性数据集所能提供的。这种认知需要逐个市场、逐笔交易地积累。
二十年来跨越多个周期的投资经验告诉我们,转折点在当下从来都不显而易见。而其背后的条件通常显而易见。
等待所有指标都确认转向,可能意味着要一直等到机会已面目全非。
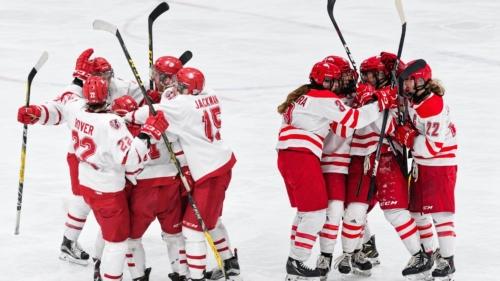
上个赛季,高博成为 York Lions 男子冰球队史上首位主赞助商。今年,将支…
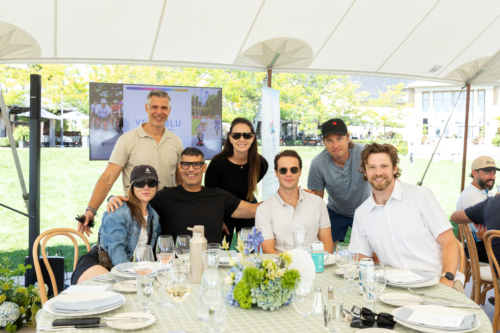
高博团队成员参加了在尼亚加拉湖滨小镇(Niagara-on-the-Lake)举…
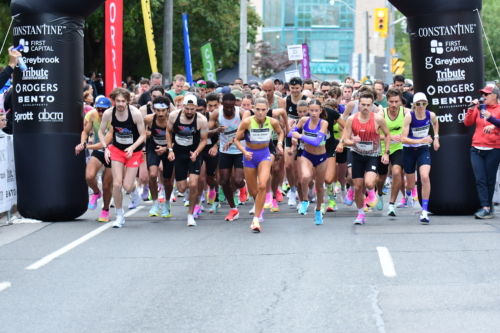
9 月 20 日(星期日),高博与跑者、步行者、志愿者及社区支持者一同参加了第 …
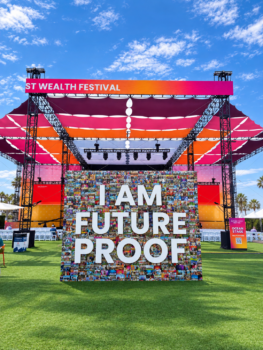
高博机构资本市场团队(Institutional Capital Markets…
Lindsay Heights 是我们位于卡沃萨湖市(City of Kawar…

这一进展标志着佛罗里达州首座位于迈阿密市中心的超高层住宅迎来重要里程碑。该项目是…
租金增长反映的是市场当下所处的位置,而基本面则能预示接下来的走向。 收听本文: …
过去几年来,达拉斯-沃斯堡一直是美国最受关注的多户住宅市场之一。长期的人口与就业…

高博 U.S. Multifamily Income & Growth …
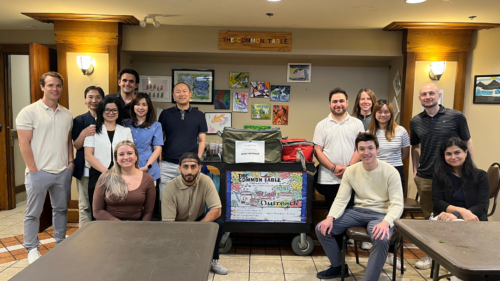
近日,我们的高博团队成员走进 The Common Table,亲身投入志愿服务…